Domain abfangen.de kaufen?
Wir ziehen mit dem Projekt
abfangen.de um.
Sind Sie am Kauf der Domain
abfangen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain abfangen.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **


Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Klaffke, Thomas: Unterrichtsstörungen - Prävention und InterventionUnterrichtsstörungen - Prävention und Intervention , Möglichkeiten und Chancen einer ressourcenorientierten Pädagogik , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20200903, Produktform: Kartoniert, Autoren: Klaffke, Thomas, Seitenzahl/Blattzahl: 128, Keyword: Classroom Management; Anerkennung; Klassenführung, Fachschema: Schule / Pädagogik, Didaktik~Pädagogik, Fachkategorie: Schule und Lernen, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Pädagogik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlagsbuchhandlung, Länge: 228, Breite: 154, Höhe: 12, Gewicht: 234, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SELBSTBEHALT UND RÜCKFALL, Taschenbuch von Harsha Tolani,Ajay Kubavat,Shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4Selbstbehalt Und Rückfall, Taschenbuch Von Harsha Tolani,ajay Kubavat,shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4, Seitenanzahl: 28882,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechtsextremismus: Prävention und Intervention, Fachbücher von Peter RiekerDer Band bietet einen Überblick über zentrale Aspekte von Prävention und Intervention gegen Rechtsextremismus sowie vertiefende Informationen und Anregungen zur Reflexion und fachlichen Weiterentwicklung bestehender Praxisansätze. Rechtsextremismus, Fremdenfeindlichkeit, Rassismus und Antisemitismus stehen seit vielen Jahren im Mittelpunkt öffentlicher und fachlicher Diskurse. Zunehmend liegt der Fokus dabei auf Fragen der Prävention und Intervention. Hierzu haben sich Arbeitsfelder ausdifferenziert, die in ihren vielfältigen Ausprägungen und hinsichtlich ihrer Erträge nur noch schwer zu überblicken sind. Der Band bietet erstmals eine systematische Übersicht über Ansätze, Erfahrungen und Ergebnisse der Prävention von und Intervention gegen Rechtsextremismus, Fremdenfeindlichkeit, Rassismus und Antisemitismus. Berücksichtigt werden dabei ausgewählte Forschungsbefunde und konzeptionelle Ansätze.26,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
Wie funktioniert Franchise und Selbstbehalt?
Franchise und Selbstbehalt sind Begriffe, die im Versicherungswesen verwendet werden. Die Franchise ist der Betrag, den der Versicherte selbst zahlen muss, bevor die Versicherung in Kraft tritt. Je höher die Franchise, desto niedriger sind in der Regel die Versicherungsprämien. Der Selbstbehalt hingegen ist der Betrag, den der Versicherte bei jeder Schadensmeldung selbst tragen muss, bevor die Versicherung den Rest übernimmt. Beide Konzepte dienen dazu, die Kosten für die Versicherung zu senken und die Eigenverantwortung der Versicherten zu fördern. Es ist wichtig, die Bedingungen und Höhe von Franchise und Selbstbehalt bei der Auswahl einer Versicherung zu berücksichtigen. **
Wann wird der Selbstbehalt erhöht?
Der Selbstbehalt wird in der Regel einmal jährlich überprüft und angepasst. Die genaue Zeitpunkt der Erhöhung kann je nach Versicherungsgesellschaft variieren. In der Regel erfolgt die Anpassung zum Beginn eines neuen Versicherungsjahres. Die Erhöhung des Selbstbehalts kann aufgrund steigender Gesundheitskosten oder anderer wirtschaftlicher Faktoren erfolgen. Es ist wichtig, regelmäßig die Vertragsbedingungen der eigenen Krankenversicherung zu überprüfen, um über Änderungen informiert zu sein. **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Selbstbehalt und Beziehungsstrukturen bei Verbriefungstransaktionen, Taschenbuch von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6Selbstbehalt Und Beziehungsstrukturen Bei Verbriefungstransaktionen, Taschenbuch Von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6, Seitenanzahl: 17849,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klaffke, Thomas: Unterrichtsstörungen - Prävention und InterventionUnterrichtsstörungen - Prävention und Intervention , Möglichkeiten und Chancen einer ressourcenorientierten Pädagogik , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20200903, Produktform: Kartoniert, Autoren: Klaffke, Thomas, Seitenzahl/Blattzahl: 128, Keyword: Classroom Management; Anerkennung; Klassenführung, Fachschema: Schule / Pädagogik, Didaktik~Pädagogik, Fachkategorie: Schule und Lernen, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Pädagogik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlagsbuchhandlung, Länge: 228, Breite: 154, Höhe: 12, Gewicht: 234, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
SELBSTBEHALT UND RÜCKFALL, Taschenbuch von Harsha Tolani,Ajay Kubavat,Shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4Selbstbehalt Und Rückfall, Taschenbuch Von Harsha Tolani,ajay Kubavat,shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4, Seitenanzahl: 28882,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechtsextremismus: Prävention und Intervention, Fachbücher von Peter RiekerDer Band bietet einen Überblick über zentrale Aspekte von Prävention und Intervention gegen Rechtsextremismus sowie vertiefende Informationen und Anregungen zur Reflexion und fachlichen Weiterentwicklung bestehender Praxisansätze. Rechtsextremismus, Fremdenfeindlichkeit, Rassismus und Antisemitismus stehen seit vielen Jahren im Mittelpunkt öffentlicher und fachlicher Diskurse. Zunehmend liegt der Fokus dabei auf Fragen der Prävention und Intervention. Hierzu haben sich Arbeitsfelder ausdifferenziert, die in ihren vielfältigen Ausprägungen und hinsichtlich ihrer Erträge nur noch schwer zu überblicken sind. Der Band bietet erstmals eine systematische Übersicht über Ansätze, Erfahrungen und Ergebnisse der Prävention von und Intervention gegen Rechtsextremismus, Fremdenfeindlichkeit, Rassismus und Antisemitismus. Berücksichtigt werden dabei ausgewählte Forschungsbefunde und konzeptionelle Ansätze.26,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schutz vor Industriespionage: Analyse, Prävention und Abwehr des irregulären Verlustes von Know-how in Unternehmen, Taschenbuch von Philipp Wagner,Schutz Vor Industriespionage: Analyse, Prävention Und Abwehr Des Irregulären Verlustes Von Know-how In Unternehmen, Taschenbuch Von Philipp Wagner, Igel Verlag Rws, 978-3-95485-171-3, Seitenanzahl: 13644,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
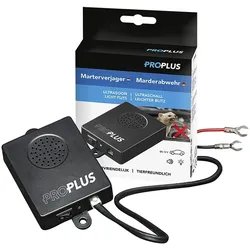
ProPlus 550312 Marderabwehr Ultraschall Abwehr Schutz MarderProPlus 550312 Marderabwehr Ultraschall Abwehr Schutz Marder Beschreibung: Effektive Ultraschall-Abwehr zur Vertreibung von Nagetierschädlingen wie Mardern, Mäusen und Ratten aus dem Motorraum eines Fahrzeugs Mardervertreibung durch hochfrequente Ultraschalltöne (über 20 kHz) geeignet für alle Fahrzeuge, Pkws, Motorräder, Traktoren, LKWs usw. mit einer 12-V-Batterie tierfreundlich durch Einsatz von Ultraschall und Lichtblitz Wichtige Hinweise: Bitte beachten Sie, dass die hochfrequenten Ultraschalltöne eine erhebliche Stressbelastung für Marder darstellen, die Marder weichen in der Regel dorthin aus, wo sie den unangenehmen Tönen nicht ausgesetzt sind es kann nicht garantiert können jedoch nicht gewährleisten, dass die Marder in sämtlichen Fällen vertrieben werden dieses Gerät nicht in feuchten Räumen einbauen und kein Wasser in das Gerät eindringen lassen das Gerät vor Staub und Schmutz schützen, um unnötige Schäden zu vermeiden wenn der Marder bzw. das Nagetier bereits Duftmarkierungen hinterlassen hat, müssen diese unbedingt durch eine gründliche Reinigung von Motor und Fahrzeug entfernt werden. Dies gilt auch für den Parkplatz, die Garage, den Carport usw. Falls diese Maßnahme nicht ergriffen wird, könnte der Marder bzw. das Nagetier möglicherweise das Bedürfnis verspüren, sein Revier zu verteidigen Funktionsweise des Geräts: Hochwirksames Ultraschallgerät für den Anschluss an das Bordnetz das Gerät enthält keine chemischen Rohstoffe und beeinträchtigt andere Geräte und Elektrogeräte nicht Ultraschall ist für Menschen nicht hörbar das Gerät sendet Ultraschalltöne mit einer Frequenz von über 20 kHz, um Nagetiere zuverlässig fernzuhalten das Gerät erkennt aufgrund der Vibrationen, dass das Fahrzeug gestartet wird. Die Betriebsanzeige blinkt rot und das Gerät wird ausgeschaltet. Wenn das Fahrzeug ausgeschaltet wird, vibriert das Fahrzeug nicht mehr und nach 90 Sekunden wird das Gerät eingeschaltet Einbau: 1. Verbinden Sie das schwarze Kabel mit dem Minuspol (-) und das rote Kabel mit dem Pluspol (+) der Autobatterie 2. Befestigen Sie das Gerät mit den mitgelieferten Nylon-Kabelbindern an anderen Kabeln 3. Schalten Sie die Stromversorgung und das Gerät mit dem Schalter ein. Die Betriebsanzeige (rote Leuchte) und die Funktionsanzeige (weiße Leuchte) leuchten 3 Sekunden auf 4. Das Gerät ist einsatzbereit und sendet einen Ultraschallton Technische Daten: Ultraschallfrequenz: 22 - 45 kHz Betriebsspannung: 12 V DC Stromverbrauch: 0,6 W Schalldruck: 90 dB Betriebstemperaturbereich: ca. -30 C bis 70 C Bestandteile des Gerätes: EIN/AUS-Schalter Ultraschall-Lautsprecher Betriebsanzeige Kabelanschluss Funktionsanzeige Kabel Achtung: 1. Im Inneren des Geräts befindet sich ein Vibrationssensor, der beim Schütteln des Geräts ein Geräusch erzeugt, dies ist normal 2. bei Überstrom kann eine Sicherung durchbrennen. Wenn das Gerät (alle Anzeigen) beim Anschließen und Einschalten nicht aufleuchtet, überprüfen Sie die Sicherung im roten Kabel und ersetzen Sie sie, wenn sie defekt ist (125W 500mA 250V) 3. unsachgemäßer Einbau kann einen Kurzschluss oder Stromschlag verursachen. Wir empfehlen, das Gerät von einem Fachmann einbauen zu lassen, um einen falschen Einbau zu vermeiden 4. wenn im Motorraum nach dem Einbau Spuren von Nagetieren gefunden werden, prüfen Sie die Betriebsanzeige. Berücksichtigen Sie dabei jedoch die Hinweise unter Punkt 213,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Wie funktioniert Franchise und Selbstbehalt?
Franchise und Selbstbehalt sind Begriffe, die im Versicherungswesen verwendet werden. Die Franchise ist der Betrag, den der Versicherte selbst zahlen muss, bevor die Versicherung in Kraft tritt. Je höher die Franchise, desto niedriger sind in der Regel die Versicherungsprämien. Der Selbstbehalt hingegen ist der Betrag, den der Versicherte bei jeder Schadensmeldung selbst tragen muss, bevor die Versicherung den Rest übernimmt. Beide Konzepte dienen dazu, die Kosten für die Versicherung zu senken und die Eigenverantwortung der Versicherten zu fördern. Es ist wichtig, die Bedingungen und Höhe von Franchise und Selbstbehalt bei der Auswahl einer Versicherung zu berücksichtigen. **
-
Wann wird der Selbstbehalt erhöht?
Der Selbstbehalt wird in der Regel einmal jährlich überprüft und angepasst. Die genaue Zeitpunkt der Erhöhung kann je nach Versicherungsgesellschaft variieren. In der Regel erfolgt die Anpassung zum Beginn eines neuen Versicherungsjahres. Die Erhöhung des Selbstbehalts kann aufgrund steigender Gesundheitskosten oder anderer wirtschaftlicher Faktoren erfolgen. Es ist wichtig, regelmäßig die Vertragsbedingungen der eigenen Krankenversicherung zu überprüfen, um über Änderungen informiert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.